
Hacienda refuerza el control sobre la Ley Beckham para evitar fraudes
La Agencia Tributaria ha intensificado la supervisión de los extranjeros acogidos al régimen fiscal especial de la Ley Beckham, en un esfuerzo por prevenir contratos irregulares y falsos emprendedores. Este régimen permite tributar solo por los ingresos obtenidos en España, con un tipo fijo del 24% hasta 600.000 euros anuales, sin afectar su patrimonio a […]
Chambers Europe 2025
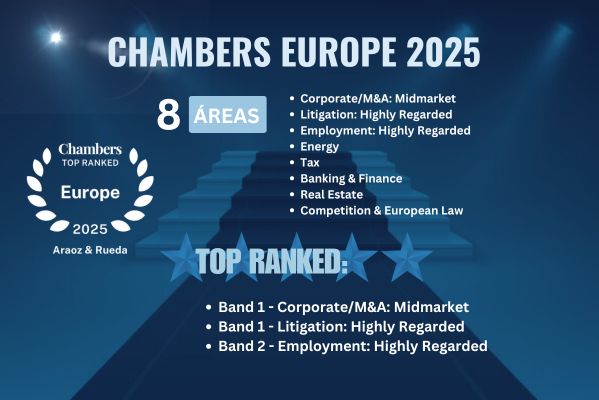
El prestigioso directorio legal Chambers and Partners acaba de publicar los resultados de sus rankings en la guía Chambers Europe 2025, incluyendo a Araoz & Rueda como una de las principales firmas legales en España. En esta edición hemos obtenido una destacada presencia con 9 áreas recomendadas, de las cuales tres han sido clasificadas en los […]
Los fiscalistas denuncian el freno en la creación de empresas ‘holding’ por el temor a Hacienda
Freno a la creación de empresas ‘holding’ por el temor a Hacienda
La creación de sociedades holding para reordenar grupos empresariales, especialmente familiares, se enfrenta a un freno significativo debido a recientes resoluciones del Tribunal Económico-Administrativo Central (TEAC). Tradicionalmente, estas reestructuraciones permitían a las empresas aportar acciones a una holding, que se convertía en la sociedad matriz de todos los negocios. Sin embargo, desde la pasada primavera, […]
La vivienda como ‘principio tributario’
La vivienda como principio tributario
Llevamos varios meses escuchando que la situación del precio de compra de la vivienda y de su alquiler es completamente desorbitado y hay ciudadanos enormemente enojados por esta situación. Nada que decir ante un ciudadano que puede entender que el precio la compra o el alquiler de una vivienda se encuentra por encima (o muy […]
Una gran jurisprudencia para el I+D y un menos lucido ‘obiter dicta’
Se han publicado hace no muchos días tres importantes sentencias del Tribunal Supremo (“TS”), números 1567/2024, 1572/2024 y 1573/2024, que vienen a confirmar el carácter vinculante del informe del Ministerio de Ciencia y Tecnología (“MINECO”), para la deducción fiscal por actividades de I+D+i y, en particular, para el tercero de los conceptos, la innovación tecnológica, […]
Gran espaldarazo del Tribunal Supremo a la Deducción I+D+i
A mediados del año 2022, la Dirección General de Tributos modificó, mediante la consulta vinculante V1511-22, el criterio respecto del reconocimiento de las deducciones por I+D+i en el Impuesto sobre Sociedades. Conviene recordar que el criterio seguido hasta dicho momento, refrendado por la propia Dirección General de Tributos en numerosas consultas vinculantes, permitía a una […]
El Supremo rechaza la restricción de Hacienda a las deducciones en I+D+i
Javier Prieto: «Hay que poner más medios en la parte preventiva para reducir los litigios»